Có Cần Mua Bảo Hiểm Cho Bảo Mẫu Không? Những Điều Ba Mẹ Nên Biết

Khi thuê người chăm sóc trẻ tại nhà, ba mẹ thường quan tâm đến kinh nghiệm, kỹ năng và mức phí, nhưng đôi khi chưa chú ý đầy đủ đến vấn đề bảo hiểm cho bảo mẫu. Trong quá trình làm việc, bảo mẫu có thể gặp sự cố như trượt ngã, bỏng khi chuẩn bị đồ ăn cho bé hoặc bị thương khi di chuyển trong nhà. Khi đó, ai chịu trách nhiệm về chi phí y tế và quyền lợi của người chăm sóc là điều cần được làm rõ. Tuy nhiên, việc có bắt buộc tham gia bảo hiểm hay không còn phụ thuộc vào hình thức làm việc, quan hệ lao động và quy định pháp luật hiện hành. Bài viết dưới đây giúp phụ huynh hiểu các loại bảo hiểm liên quan, xác định những nội dung cần trao đổi và xây dựng thỏa thuận minh bạch trước khi bắt đầu hợp tác.
Tóm tắt nhanh
- Bảo hiểm cho bảo mẫu cần được xem xét dựa trên hình thức làm việc, quan hệ giữa các bên và quy định pháp luật hiện hành.
- Bảo hiểm y tế hỗ trợ chi phí khám chữa bệnh theo phạm vi và điều kiện hưởng.
- Bảo hiểm tai nạn lao động và bảo hiểm tai nạn thương mại có phạm vi, điều kiện áp dụng khác nhau.
- Gia đình nên kiểm tra quyền lợi bảo hiểm hiện có trước khi quyết định mua thêm.
- Quyền lợi người lao động và trách nhiệm của bên thuê cần được xác định đúng theo pháp luật, không chỉ dựa vào tên gọi của thỏa thuận.
- Thỏa thuận nên ghi rõ chi phí, trách nhiệm thanh toán và cách xử lý khi xảy ra sự cố.
- Bên cạnh bảo hiểm, gia đình cần chủ động phòng ngừa tai nạn và xây dựng môi trường làm việc an toàn.
Rủi ro khi bảo mẫu làm việc tại nhà riêng
Nhà riêng thường là môi trường quen thuộc với gia đình, nhưng vẫn có những nguy cơ có thể ảnh hưởng đến sức khỏe của người chăm sóc trẻ. Chủ động nhận diện rủi ro giúp phụ huynh xây dựng không gian an toàn và trao đổi rõ trách nhiệm khi xảy ra sự cố.
Những tình huống có thể phát sinh trong ca chăm sóc
Công việc của bảo mẫu không chỉ là trông trẻ mà còn có thể bao gồm chuẩn bị bữa ăn cho bé, hỗ trợ vệ sinh, dọn dẹp đồ dùng liên quan đến trẻ và đưa đón theo thỏa thuận. Tùy môi trường làm việc, một số rủi ro thường gặp có thể là:
- Trượt ngã do sàn nhà ướt, cầu thang hoặc đồ chơi nằm trên lối đi.
- Bỏng khi sử dụng nước nóng hoặc chuẩn bị thức ăn.
- Đau lưng, mỏi cơ khi bế trẻ hoặc hỗ trợ trẻ di chuyển trong thời gian dài.
- Va chạm, đứt tay khi sử dụng vật dụng gia đình.
- Tai nạn giao thông nếu công việc có yêu cầu đưa đón trẻ.
- Sự cố sức khỏe đột xuất trong ca làm.
Không phải mọi sự cố xảy ra tại nhà đều tự động được xác định là tai nạn lao động. Việc đánh giá còn phụ thuộc vào hoàn cảnh, nhiệm vụ được giao, mối quan hệ làm việc và các quy định áp dụng. Vì vậy, phụ huynh không nên tự kết luận trách nhiệm chỉ dựa vào địa điểm xảy ra sự việc.
Vì sao gia đình nên quan tâm đến bảo hiểm?
Khi người chăm sóc gặp vấn đề sức khỏe, cả gia đình và bảo mẫu đều có thể chịu ảnh hưởng. Bảo mẫu có thể phải chi trả viện phí hoặc tạm ngừng làm việc; gia đình có thể cần sắp xếp người chăm sóc thay thế và xử lý các vấn đề liên quan đến trách nhiệm.
Tìm hiểu bảo hiểm cho bảo mẫu từ đầu giúp hai bên hiểu rõ quyền lợi, phạm vi bảo vệ và cách xử lý khi có sự cố. Tuy nhiên, bảo hiểm không thay thế cho việc phòng ngừa tai nạn. Gia đình vẫn cần giữ sàn nhà khô ráo, sắp xếp lối đi thông thoáng, cất hóa chất và vật sắc nhọn đúng nơi quy định, đồng thời thống nhất các nguyên tắc an toàn trong quá trình chăm sóc trẻ.
Đặc biệt, nếu bảo mẫu thường xuyên làm việc tại nhà theo lịch cố định, nhận sự phân công và chịu sự quản lý của gia đình, phụ huynh nên xem xét kỹ bản chất quan hệ làm việc để xác định nghĩa vụ pháp lý liên quan, thay vì chỉ dựa vào tên gọi “thuê theo giờ” hay “dịch vụ”.
Bảo hiểm là cần thiết nếu bảo mẫu chịu sự quản lý của gia đình
Các loại bảo hiểm liên quan đến bảo mẫu
Không phải loại bảo hiểm nào cũng bảo vệ trước cùng một rủi ro. Trước khi quyết định mua bảo hiểm cho bảo mẫu, gia đình nên phân biệt bảo hiểm y tế, bảo hiểm xã hội, bảo hiểm tai nạn và bảo hiểm thương mại để xác định nhu cầu thực tế.
Bảo hiểm y tế: Hỗ trợ chi phí khám chữa bệnh
Bảo hiểm y tế (BHYT) giúp người tham gia được quỹ bảo hiểm thanh toán chi phí khám chữa bệnh trong phạm vi và theo điều kiện hưởng của pháp luật. Đây là một trong những vấn đề gia đình nên trao đổi khi bắt đầu hợp tác với bảo mẫu.
Ba mẹ có thể hỏi bảo mẫu đã có thẻ BHYT hay chưa, thẻ còn giá trị sử dụng không và thông tin nơi đăng ký khám chữa bệnh ban đầu. Nếu bảo mẫu đã tham gia BHYT theo hộ gia đình hoặc thông qua một công việc khác, cần tìm hiểu tình trạng tham gia hiện tại thay vì mặc định phải mua thêm một thẻ.
BHYT không đồng nghĩa với việc mọi khoản viện phí đều được thanh toán toàn bộ. Mức hưởng còn phụ thuộc vào đối tượng tham gia, phạm vi dịch vụ, thủ tục khám chữa bệnh và các quy định hiện hành.
Bảo hiểm xã hội và quyền lợi của người làm việc tại gia đình
Bảo hiểm xã hội (BHXH) có chức năng hỗ trợ thu nhập trong một số trường hợp theo quy định, chẳng hạn khi người tham gia đủ điều kiện hưởng chế độ hoặc đến tuổi nghỉ hưu. Tuy nhiên, việc tham gia BHXH bắt buộc phụ thuộc vào nhóm đối tượng và loại quan hệ làm việc.
Đối với lao động giúp việc gia đình, cần lưu ý quy định riêng của pháp luật. Bộ luật Lao động năm 2019 quy định trách nhiệm của người sử dụng lao động trong việc trả khoản tiền tương đương tiền đóng BHXH và BHYT theo quy định để người lao động tự lo bảo hiểm. Trong khi đó, Luật BHXH năm 2024, có hiệu lực từ ngày 1/7/2025, liệt kê lao động giúp việc gia đình trong nhóm không thuộc đối tượng tham gia BHXH bắt buộc theo luật này. Vì vậy, gia đình cần đối chiếu quy định hiện hành và đúng hình thức làm việc của mình, không nên áp dụng máy móc quy trình dành cho doanh nghiệp.
Nếu bảo mẫu làm việc theo giờ, theo ca hoặc thông qua một nền tảng kết nối, cũng không thể chỉ dựa vào tên gọi để kết luận nghĩa vụ bảo hiểm. Cần xem xét bản chất thỏa thuận, cách tổ chức công việc và trách nhiệm của từng bên.
Bảo hiểm tai nạn và bảo hiểm thương mại
Bảo hiểm tai nạn cá nhân hoặc các sản phẩm bảo hiểm thương mại có thể hỗ trợ chi phí hoặc quyền lợi khi xảy ra sự kiện thuộc phạm vi bảo hiểm. Tuy nhiên, điều kiện chi trả khác nhau giữa các hợp đồng.
Trước khi mua, gia đình nên kiểm tra:
- Phạm vi tai nạn được bảo hiểm và các trường hợp loại trừ.
- Thời hạn bảo hiểm, mức phí và số tiền bảo hiểm.
- Quy định về điều trị nội trú, ngoại trú hoặc thương tật.
- Điều kiện thông báo sự cố và hồ sơ yêu cầu chi trả.
- Các giới hạn liên quan đến công việc chăm sóc trẻ tại nhà, nếu có.
Đặc biệt, không nên mặc định bảo hiểm tai nạn cá nhân tương đương bảo hiểm tai nạn lao động theo pháp luật. Hai loại hình này có thể khác nhau về căn cứ áp dụng, điều kiện hưởng và trách nhiệm của các bên.
| Loại bảo hiểm | Mục đích chính | Điều cần kiểm tra |
|---|---|---|
| Bảo hiểm y tế | Hỗ trợ chi phí khám chữa bệnh theo quy định | Thẻ còn hiệu lực, mức hưởng, phạm vi thanh toán |
| Bảo hiểm xã hội | Bảo đảm thu nhập theo các chế độ được áp dụng | Đối tượng tham gia và hình thức làm việc |
| Bảo hiểm tai nạn thương mại | Bảo vệ trước các rủi ro được nêu trong hợp đồng | Điều khoản, loại trừ, giới hạn chi trả |
| Bảo hiểm tai nạn lao động | Quyền lợi liên quan đến tai nạn lao động theo pháp luật | Xác định quan hệ làm việc và quy định áp dụng |
Trách nhiệm của bên thuê bảo mẫu
Trách nhiệm về bảo hiểm không nên được quyết định chỉ bằng việc gia đình có muốn mua hay không. Ba mẹ cần xác định đúng quan hệ làm việc, nghĩa vụ pháp lý và những quyền lợi đã thống nhất với người chăm sóc.
Xác định đúng hình thức hợp tác
Nếu bảo mẫu làm việc thường xuyên tại gia đình, có lịch làm, được trả công và chịu sự phân công, điều hành của một bên, gia đình cần xem xét các dấu hiệu của quan hệ lao động. Việc đặt tên thỏa thuận là “cộng tác”, “dịch vụ” hay “làm theo giờ” không tự động loại trừ các nghĩa vụ pháp luật nếu bản chất quan hệ đáp ứng điều kiện của quan hệ lao động.
Ngược lại, khi gia đình sử dụng nền tảng trung gian để tìm hiểu hồ sơ và kết nối với đối tác bảo mẫu, cần làm rõ vai trò của từng bên. Nền tảng kết nối không mặc nhiên trở thành người sử dụng lao động chỉ vì hỗ trợ giới thiệu hoặc cung cấp thông tin hồ sơ.
Ba mẹ nên làm rõ những nội dung sau:
- Ai trực tiếp thỏa thuận lịch làm, mức phí và phạm vi nhiệm vụ?
- Ai thanh toán tiền công cho bảo mẫu?
- Ai chịu trách nhiệm quản lý, hướng dẫn công việc hằng ngày?
- Thỏa thuận giữa gia đình, bảo mẫu và nền tảng quy định trách nhiệm như thế nào?
- Có nghĩa vụ bảo hiểm hoặc quyền lợi nào phát sinh theo quy định pháp luật hiện hành không?
Nếu chưa chắc chắn, gia đình nên hỏi cơ quan bảo hiểm xã hội hoặc cơ quan chuyên môn về lao động để xác định nghĩa vụ cụ thể.
Xác định đúng hình thức hợp tác sẽ xây dựng mối quan hệ minh bạch giữa gia đình và bảo mẫu.
Bảo đảm an toàn và quyền lợi trong quá trình làm việc
Dù có tham gia bảo hiểm hay không, gia đình vẫn nên chủ động giảm nguy cơ xảy ra tai nạn. Những việc đơn giản như giữ sàn nhà khô ráo, cất vật sắc nhọn, bảo đảm ánh sáng cầu thang và cung cấp hướng dẫn sử dụng thiết bị có thể giúp hạn chế sự cố.
Ba mẹ cũng nên cung cấp thông tin cần thiết về môi trường làm việc, chẳng hạn khu vực nguy hiểm, thiết bị cần lưu ý và quy trình liên hệ khi có tình huống khẩn cấp. Nếu công việc bao gồm đưa đón trẻ hoặc di chuyển ngoài nhà, cần trao đổi riêng về yêu cầu an toàn và trách nhiệm liên quan.
Khi có sự cố, các bên nên ưu tiên chăm sóc y tế kịp thời, lưu giữ hồ sơ cần thiết và thông báo cho bên liên quan theo thỏa thuận. Không nên trì hoãn việc xử lý khẩn cấp để tranh luận ai phải thanh toán trước.
Cách thỏa thuận chi phí bảo hiểm cho bảo mẫu
Sau khi xác định hình thức hợp tác và các quyền lợi liên quan, gia đình nên trao đổi về chi phí bảo hiểm trước khi bắt đầu công việc. Mục tiêu là để cả phụ huynh và bảo mẫu hiểu rõ khoản nào do ai chi trả, quyền lợi nào đã có và cách xử lý khi phát sinh sự cố.
Những nội dung cần ghi rõ trong thỏa thuận
Ba mẹ có thể lập một văn bản thỏa thuận ngắn, bao gồm:
- Thông tin các bên: Người thuê, người chăm sóc và bên liên quan nếu có.
- Hình thức làm việc: Theo giờ, theo ca hay thường xuyên tại gia đình.
- Tình trạng bảo hiểm hiện có: Loại bảo hiểm, thời hạn và phạm vi quyền lợi mà bảo mẫu đã có.
- Trách nhiệm về chi phí: Khoản nào gia đình chi trả, khoản nào bảo mẫu tự đóng và khoản nào cần thống nhất thêm.
- Xử lý khi có tai nạn: Người liên hệ, quy trình hỗ trợ y tế và hồ sơ cần lưu giữ.
- Cách điều chỉnh thỏa thuận: Thời điểm rà soát lại nếu lịch làm, phạm vi công việc hoặc hình thức hợp tác thay đổi.
Các nội dung này cần phù hợp với quy định pháp luật và không được dùng để loại bỏ quyền lợi bắt buộc của người lao động, nếu có.
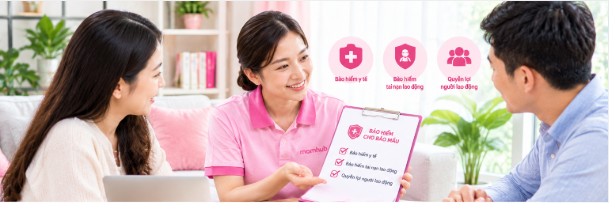
Các bảo hiểm có phạm vi quyền lợi khác nhau. Ba mẹ nên tìm hiểu kỹ để xác định phương án phù hợp với hình thức hợp tác.
Lập ngân sách bảo hiểm như thế nào?
Không có một mức phí chung cho mọi bảo mẫu vì chi phí phụ thuộc vào loại bảo hiểm, độ tuổi, quyền lợi, thời hạn và điều kiện của từng sản phẩm. Phụ huynh nên xác định nhu cầu trước khi tham khảo báo giá.
Có thể thực hiện theo trình tự sau:
- Kiểm tra bảo hiểm y tế và các quyền lợi bảo hiểm hiện có của bảo mẫu.
- Xác định những rủi ro cần được bảo vệ thêm, chẳng hạn tai nạn trong sinh hoạt hoặc khi di chuyển theo yêu cầu công việc.
- So sánh phạm vi chi trả, điều khoản loại trừ và mức phí của các sản phẩm phù hợp.
- Làm rõ trách nhiệm thanh toán theo thỏa thuận và quy định pháp luật.
- Lưu lại chứng từ thanh toán, hợp đồng bảo hiểm và thông tin liên hệ khi cần yêu cầu quyền lợi.
Ví dụ, nếu bảo mẫu đã có BHYT nhưng chưa có bảo hiểm tai nạn cá nhân, gia đình có thể cân nhắc liệu việc mua thêm bảo hiểm có phù hợp với nhu cầu và ngân sách hay không. Trước khi quyết định, cần kiểm tra kỹ phạm vi bảo vệ và lưu ý rằng bảo hiểm thương mại không thay thế nghĩa vụ pháp lý nếu có.
Nếu bạn tin rằng việc chăm sóc trẻ em cần sự tận tâm và xứng đáng được trân trọng, hãy lựa chọn trở thành Đối tác Bảo mẫu Momhub.
Việc tìm hiểu bảo hiểm cho bảo mẫu là một phần trong quá trình xây dựng mối quan hệ hợp tác minh bạch và có trách nhiệm. Bên cạnh kinh nghiệm, kỹ năng chăm sóc và mức phí, ba mẹ nên trao đổi rõ về hình thức làm việc, phạm vi nhiệm vụ, quyền lợi và cách xử lý khi có tình huống phát sinh.
Momhub là nền tảng kết nối phụ huynh với các đối tác bảo mẫu, hỗ trợ ba mẹ chủ động tìm hiểu thông tin hồ sơ và lựa chọn người chăm sóc phù hợp với nhu cầu của gia đình. Việc tìm hiểu kỹ thông tin, thống nhất điều khoản rõ ràng và kiểm tra các quyền lợi liên quan giúp cả hai bên có cơ sở hợp tác tốt hơn.
Mỗi gia đình có nhu cầu khác nhau. Đội ngũ Momhub khuyến khích ba mẹ ưu tiên tính minh bạch, sự an toàn và việc xác định rõ trách nhiệm trước khi bắt đầu hợp tác. Với những vấn đề pháp lý chưa rõ, gia đình nên tham khảo cơ quan bảo hiểm xã hội hoặc cơ quan chuyên môn về lao động để được hướng dẫn theo trường hợp cụ thể.
Tài liệu tham khảo
- Bộ luật Lao động số 45/2019/QH14 – Quốc hội Việt Nam – 2019.
- Luật Bảo hiểm xã hội số 41/2024/QH15 – Quốc hội Việt Nam – 2024, có hiệu lực từ ngày 1/7/2025.
- Luật An toàn, vệ sinh lao động số 84/2015/QH13 – Quốc hội Việt Nam – 2015.
- Thông tư số 28/2021/TT-BLĐTBXH: Quy định về chế độ đối với người lao động bị tai nạn lao động, bệnh nghề nghiệp – Bộ Lao động – Thương binh và Xã hội – 2021.
- Thông tư số 25/2025/TT-BNV sửa đổi, bổ sung quy định về chế độ đối với người lao động bị tai nạn lao động, bệnh nghề nghiệp – Bộ Nội vụ – 2025.
- Mức đóng BHYT hộ gia đình từ ngày 01/7/2025 – Bảo hiểm xã hội Việt Nam – 28/7/2025.
Hỏi đáp nhanh
1. Có bắt buộc mua bảo hiểm cho bảo mẫu không?
Không thể trả lời chung cho mọi trường hợp. Nghĩa vụ phụ thuộc vào hình thức làm việc, bản chất quan hệ giữa các bên và quy định pháp luật áp dụng. Với lao động giúp việc gia đình, pháp luật có quy định riêng về khoản tiền liên quan đến BHXH và BHYT. Ba mẹ nên kiểm tra quy định hiện hành trước khi thỏa thuận.
2. Bảo mẫu làm theo giờ có cần bảo hiểm không?
Làm theo giờ không tự động có nghĩa là được miễn mọi nghĩa vụ liên quan đến bảo hiểm. Gia đình cần xem xét bản chất công việc, cách phân công và quản lý, mức độ thường xuyên cũng như thỏa thuận giữa các bên để xác định trách nhiệm phù hợp.
3. Bảo hiểm y tế có chi trả khi bảo mẫu gặp tai nạn tại nhà không?
BHYT có thể thanh toán chi phí khám chữa bệnh thuộc phạm vi và điều kiện hưởng theo quy định. Tuy nhiên, không phải mọi chi phí đều được chi trả toàn bộ. Nếu cần bảo vệ thêm trước rủi ro tai nạn, gia đình có thể tìm hiểu các sản phẩm bảo hiểm phù hợp.
4. Ai chịu chi phí bảo hiểm cho bảo mẫu?
Điều này phụ thuộc vào loại bảo hiểm, hình thức làm việc và nghĩa vụ pháp lý tương ứng. Đối với lao động giúp việc gia đình, Bộ luật Lao động có quy định về trách nhiệm trả khoản tiền liên quan đến BHXH và BHYT để người lao động tự lo bảo hiểm. Gia đình nên kiểm tra trường hợp cụ thể và ghi rõ cách thực hiện trong thỏa thuận.
5. Bảo hiểm tai nạn cá nhân có thay thế bảo hiểm tai nạn lao động không?
Không nên mặc định như vậy. Bảo hiểm tai nạn cá nhân là sản phẩm thương mại với điều kiện riêng, còn chế độ tai nạn lao động được điều chỉnh bởi quy định pháp luật liên quan. Phạm vi quyền lợi và điều kiện áp dụng của hai hình thức có thể khác nhau.
6. Cần làm gì khi bảo mẫu gặp tai nạn trong ca làm?
Trước hết, ưu tiên hỗ trợ y tế kịp thời. Sau đó, thông báo cho các bên liên quan, lưu giữ hồ sơ điều trị và ghi nhận tình huống xảy ra. Việc xác định trách nhiệm và quyền lợi cần dựa trên hoàn cảnh cụ thể, thỏa thuận và quy định pháp luật.
7. Nền tảng kết nối bảo mẫu có chịu trách nhiệm mua bảo hiểm không?
Không thể mặc định nền tảng kết nối phải mua bảo hiểm cho mọi đối tác. Trách nhiệm phụ thuộc vào vai trò thực tế, thỏa thuận giữa các bên và quy định pháp luật. Ba mẹ nên đọc rõ điều khoản dịch vụ, xác định bên trực tiếp thuê và quản lý công việc, đồng thời hỏi rõ nếu chưa hiểu về trách nhiệm bảo hiểm.
Bài viết cùng chủ đề
 Tin tức dành cho bảo mẫuThuê Bảo Mẫu Cho Gia Đình Ở Chung Cư: Những Lưu Ý An Toàn Riêng
 Tin tức dành cho bảo mẫuVì Sao Đối Tác Bảo Mẫu Phải Ký Bộ Quy Tắc Ứng Xử Và Hợp Đồng
 Tin tức dành cho bảo mẫuCách check-in bắt đầu ca làm trên app MomHub dành cho Đối tác Bảo mẫu
 Tin tức dành cho bảo mẫuNhững Câu Hỏi Momhub Nhận Được Nhiều Nhất Từ Ứng Viên Đối Tác Mới
 Tin tức dành cho bảo mẫuVì Sao Momhub Phỏng Vấn Trước Rồi Mới Kích Hoạt Hồ Sơ
 Tin tức dành cho bảo mẫuBảo Mẫu Làm Việc Cho Nhiều Gia Đình Cùng Lúc: Có Ổn Không?Xem thêm bài viết